Du lịch châu Á đổi hướng: Việt Nam đang đứng ở đâu trong cuộc đua giành khách?
Những biến động địa chính trị, chi phí hàng không và tâm lý thận trọng của du khách đang làm thay đổi dòng chảy du lịch quốc tế.
Du lịch các nước trong khu vực đang tìm cách tối ưu giá trị của từng nhóm khách
Dòng khách bắt đầu đổi hướng
Khi các hành trình đường dài trở nên đắt đỏ và khó dự đoán hơn, Malaysia, Indonesia, Thái Lan và nhiều điểm đến châu Á tăng tốc khai thác khách nội vùng.
Việt Nam cũng đang hưởng lợi từ xu hướng này khi châu Á chiếm gần ba phần tư lượng khách quốc tế. Nhưng khi các điểm đến cùng hướng tới một nhóm khách, lợi thế nằm ở khả năng tạo ra sản phẩm khác biệt, kết nối thuận tiện và giữ lại nhiều giá trị hơn từ mỗi du khách.
Một chuyến bay bị hủy, tuyến hàng không phải đổi đường bay hay giá vé tăng mạnh có thể làm thay đổi quyết định của du khách. Đó là điều đang diễn ra trên thị trường du lịch châu Á trong năm 2026.
Những biến động tại Trung Đông đã khiến nhiều đường bay quốc tế bị gián đoạn, trong khi chi phí nhiên liệu và giá vé trên một số tuyến châu Âu tăng mạnh.
Các hành trình dài qua những trung tâm hàng không ở vùng Vịnh trở nên kém thuận tiện và khó dự đoán hơn. Một bộ phận du khách vì thế chuyển sang những chuyến đi ngắn hơn trong châu Á.
Đây không phải lần đầu du lịch chứng kiến một sự dịch chuyển như vậy. Trong đại dịch Covid-19, những điểm đến phụ thuộc nhiều vào khách đường dài từng chịu tác động mạnh hơn các thị trường có nguồn khách nội vùng lớn.
Khi nhu cầu du lịch phục hồi, khoảng cách địa lý lại trở thành một lợi thế trong những giai đoạn chi phí và rủi ro tăng cao. Malaysia, Indonesia và Thái Lan đang phản ứng khá nhanh trước thay đổi này.
Malaysia ưu tiên các thị trường châu Á ổn định như Trung Quốc, Indonesia, Thái Lan, Nhật Bản, Hàn Quốc, Ấn Độ, Bangladesh và Việt Nam.
Khoảng 70% lượng khách quốc tế đến Malaysia trong quý I.2026 đến từ Đông Nam Á. Indonesia cũng tập trung vào các thị trường gần như Malaysia, Singapore, Trung Quốc, Hàn Quốc, Australia và New Zealand.
Thái Lan đẩy mạnh khai thác Trung Quốc, Malaysia, Ấn Độ và các thị trường trong khu vực. Một bản đồ thị trường mới đang dần hiện ra khi khách châu Á đi nhiều hơn trong chính châu Á.
Không phải thay thế khách đường dài
Xu hướng mới này không có nghĩa các nước Đông Nam Á từ bỏ thị trường châu Âu, Trung Đông hay Bắc Mỹ.
Khách đường dài vẫn có giá trị lớn đối với du lịch. Tại Phuket, khách đường dài chỉ chiếm khoảng một phần ba lượng khách nhưng tạo ra gần một nửa doanh thu du lịch, do thời gian lưu trú và mức chi tiêu cao hơn. Đây là điểm đặc biệt quan trọng.
Một thị trường có thể giúp điểm đến tăng nhanh số lượng khách, nhưng chưa chắc tạo ra mức tăng tương ứng về doanh thu. Khách ở gần có thể dễ dàng thực hiện những chuyến đi ngắn cuối tuần, trong khi khách châu Âu hoặc Bắc Mỹ thường lưu trú lâu hơn và sử dụng nhiều dịch vụ hơn.
Vì vậy, bài toán của các điểm đến hiện nay không phải chọn khách gần hay khách xa, mà là xây dựng một cơ cấu thị trường đủ cân bằng để giảm phụ thuộc vào một khu vực, đồng thời tối ưu giá trị của từng nhóm khách. Đây cũng là vấn đề Việt Nam cần nhìn nhận.
Việt Nam đang có vị trí thuận lợi khi dòng khách dịch chuyển trong khu vực
Việt Nam đang có “tấm đệm” thị trường châu Á
8 tháng năm 2026, Việt Nam đón 15,9 triệu lượt khách quốc tế, tăng 14,4%. Trong số này, khách châu Á đạt 11,8 triệu lượt, chiếm 74,2%. Trung Quốc đạt 3,5 triệu lượt, Hàn Quốc 2,8 triệu lượt, Đài Loan (Trung Quốc) 861.000 lượt và Nhật Bản 589.300 lượt.
Các thị trường Đông Nam Á cũng đang tăng khá nhanh. Philippines tăng 58,8%, Campuchia 41,5%, Singapore 31,7%, Indonesia 26,7%, Malaysia 20,5% và Thái Lan 10,7%.
Những con số này đặt Việt Nam vào một vị trí thuận lợi khi dòng khách đang có xu hướng dịch chuyển trong khu vực. Nhưng lợi thế ấy cũng tạo ra một bài toán mới.
Việt Nam đang đứng chung trên một sân chơi với chính những quốc gia cũng đang tìm cách thu hút các dòng khách ấy.
Một du khách Trung Quốc có thể chọn Việt Nam, Thái Lan, Malaysia, Indonesia, Nhật Bản hay Hàn Quốc. Gia đình Ấn Độ có thể lựa chọn Bangkok, Bali, Kuala Lumpur, Đà Nẵng hoặc Singapore. Du khách Singapore có thể bay tới Bangkok, Bali, Phú Quốc, Đà Nẵng hay một điểm đến khác trong khu vực chỉ trong vài giờ.
Khi khoảng cách địa lý được rút ngắn bởi mạng lưới hàng không, cuộc cạnh tranh sẽ chuyển sang chất lượng trải nghiệm.
Malaysia đang bán sự thuận tiện
Malaysia là một ví dụ rõ về cách một điểm đến tận dụng lợi thế thị trường gần. Trong quý I.2026, Malaysia đón 10,6 triệu lượt khách quốc tế, tăng 5,4%; riêng khách Trung Quốc đạt 1,4 triệu lượt, tăng 25,2%. Malaysia có tới 744 chuyến bay mỗi tuần kết nối với Trung Quốc, tương ứng gần 149.000 ghế trong tháng 5.2026.
Con số về hàng không rất đáng suy nghĩ. Trong cạnh tranh du lịch, thị trường khách không chỉ được quyết định bởi quảng bá. Một điểm đến có thể được lựa chọn đơn giản vì chuyến bay thuận tiện hơn, tần suất cao hơn và hành trình ít điểm trung chuyển hơn. Đây là lợi thế mà Malaysia đang khai thác mạnh.
Chiến dịch Visit Malaysia 2026 cũng được đặt trong một hệ thống kết nối hàng không và xúc tiến thị trường rộng. Trung Quốc là một trong những thị trường được Malaysia tập trung khai thác mạnh, cùng với các thị trường châu Á khác.
Bài học ở đây không phải là Việt Nam phải làm giống Malaysia mà vấn đề là xúc tiến du lịch phải đi cùng năng lực kết nối thị trường.
Quảng bá một điểm đến ở một thành phố mà khách không có đường bay thuận tiện tới sẽ khó tạo ra hiệu quả tương xứng.
Thái Lan đi sâu hơn vào từng nhóm khách
Chọn một cách tiếp cận khác, năm 2026, Thái Lan triển khai chiến lược vi mô đối với thị trường Trung Quốc, phân chia theo các khu vực phía Đông, phía Tây và phía Bắc để thiết kế sản phẩm phù hợp với sở thích từng nhóm khách.
Du khách phía Đông được hướng tới wellness và trải nghiệm; phía Tây tập trung thể thao và phong cách sống; phía Bắc chú trọng gia đình và văn hóa Thái.
Cách làm này đáng suy nghĩ bởi nó vượt qua tư duy khá phổ biến: “khách Trung Quốc” là một thị trường đồng nhất. Thực tế, thị trường càng lớn càng có nhiều phân khúc.
Giới trẻ ở Thượng Hải có nhu cầu khác các gia đình ở Bắc Kinh. Nhóm khách có thu nhập cao ở Quảng Châu có thể tìm kiếm trải nghiệm khác một nhóm khách đi tour truyền thống. Thái Lan đang tìm cách đi sâu hơn vào những khác biệt ấy.
Tổng cục Du lịch Thái Lan (TAT) đặt trọng tâm vào triết lý “Value over Volume” (giá trị quan trọng hơn số lượng), hướng tới du lịch chăm sóc sức khoẻ. Du lịch có ý nghĩa, bền vững và các sản phẩm mang lại giá trị cao hơn.
Đây là một thay đổi đáng quan tâm vì thị trường được phân chia không chỉ theo quốc gia, mà theo nhu cầu và khả năng chi tiêu.
Indonesia tìm khách gần, nhưng không bỏ qua việc phân tán điểm đến. Nước này ưu tiên những thị trường gần như Malaysia và Singapore, cùng Trung Quốc, Hàn Quốc, Australia và New Zealand. Lý do khá rõ là các thị trường này ít phụ thuộc vào đường bay qua Trung Đông và chịu tác động thấp hơn từ giá vé tăng.
Nhưng Indonesia đồng thời tìm cách giảm sự phụ thuộc vào Bali bằng việc quảng bá thêm nhiều điểm đến khác, trong đó có Labuan Bajo.
Đây là một bài toán kép: đa dạng hóa thị trường khách và đa dạng hóa không gian du lịch. Nếu chỉ thay đổi nguồn khách mà tất cả du khách vẫn tập trung vào một vài điểm đến, áp lực lên hạ tầng và tài nguyên sẽ tiếp tục tăng.
Vì thế, mở thêm điểm đến có khả năng tạo giá trị là một phần của việc điều chỉnh thị trường.
Việt Nam có gì khác biệt? Việt Nam đang có một vị thế khá thuận lợi. 8 tháng đầu năm, không chỉ khách châu Á tăng mà châu Âu cũng tăng tới 53,4%; châu Mỹ tăng 20,7%, châu Úc tăng 23,3%. Đặc biệt, khách Nga đạt 1 triệu lượt, tăng 165,7%; Ba Lan tăng 51,2%; Thụy Sĩ tăng 27%; Đức tăng 15,1%; Pháp tăng 13,4% và Anh tăng 9,8%.
Cấu trúc này gợi ra một lợi thế quan trọng. Việt Nam không nhất thiết phải lựa chọn giữa khách gần và khách xa. Chúng ta có thể vừa tận dụng dòng khách châu Á đang tăng, vừa tiếp tục mở rộng những thị trường đường dài có mức chi tiêu và thời gian lưu trú cao.
Đây có thể là cách tạo ra một cơ cấu thị trường cân bằng hơn nhưng để làm được điều đó, Việt Nam cần tránh một cuộc đua đơn thuần về giá.
Nếu Trung Quốc, Ấn Độ, Hàn Quốc hay Đông Nam Á đều được các quốc gia trong khu vực cùng nhắm tới, lợi thế “giá rẻ” sẽ nhanh chóng bị các đối thủ cạnh tranh.
Điểm đến cần trả lời một câu hỏi khác: Du khách của từng thị trường sẽ tìm thấy điều gì ở Việt Nam mà họ khó tìm được ở một điểm đến khác?
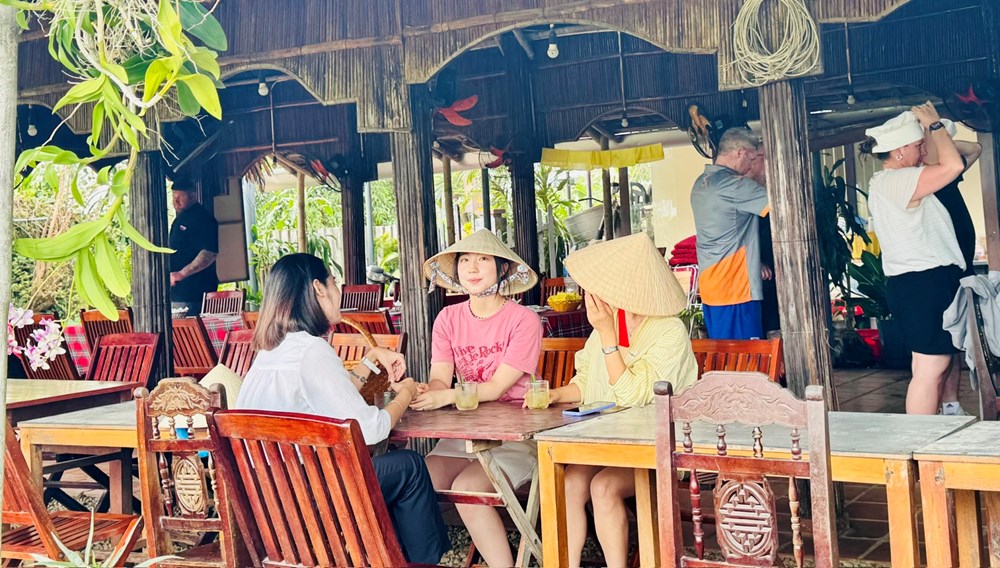
Khách Hàn Quốc yêu thích nghỉ dưỡng biển, golf, ẩm thực và các sản phẩm chăm sóc sức khỏe
Không thể bán cùng một Việt Nam cho mọi thị trường
Đây có lẽ là thay đổi quan trọng nhất về tư duy tiếp thị. Khách Hàn Quốc có thể tìm kiếm nghỉ dưỡng biển, golf, ẩm thực và các sản phẩm chăm sóc sức khỏe. Khách Ấn Độ có thể quan tâm nhiều tới đám cưới, nghỉ dưỡng cao cấp, trải nghiệm tâm linh, ẩm thực phù hợp và những hành trình dành cho gia đình.
Khách Trung Quốc có thể phân hóa mạnh theo nhóm tuổi, khu vực xuất phát và khả năng chi tiêu. Khách Singapore có xu hướng phù hợp với những chuyến đi ngắn, dễ tiếp cận. Khách châu Âu có thể quan tâm tới hành trình dài, văn hóa, thiên nhiên, di sản và trải nghiệm bản địa.
Nếu tất cả đều được tiếp cận bằng cùng một thông điệp kiểu “Việt Nam an toàn, thân thiện, nhiều cảnh đẹp, chi phí hợp lý”, lợi thế khác biệt sẽ rất hạn chế.
Việc chuyển hướng sang khách Trung Quốc, Ấn Độ, Indonesia hay Hàn Quốc không đơn giản là dịch tờ rơi quảng bá sang ngôn ngữ khác. Toàn bộ hành trình của du khách cần được thiết kế lại, từ biển chỉ dẫn, thanh toán, nội dung hướng dẫn tới chất lượng dịch vụ. Đây là vấn đề Việt Nam cần quan tâm khi mở rộng thị trường.
Dòng khách du lịch châu Á đang dịch chuyển theo những biến động mới của thế giới, mở ra cơ hội nhưng đồng thời đặt các điểm đến vào một cuộc cạnh tranh quyết liệt hơn.
Việt Nam có lợi thế khi vừa sở hữu thị trường khách châu Á rộng lớn, vừa ghi nhận đà tăng trưởng tích cực từ châu Âu và nhiều thị trường đường dài. Song lợi thế về nguồn khách sẽ chỉ tạo ra giá trị lâu dài nếu được chuyển thành những sản phẩm và trải nghiệm phù hợp với từng nhu cầu.
Trong cuộc đua mới của du lịch châu Á, Việt Nam có thể thu hút thêm bao nhiêu thị trường, mỗi thị trường sẽ tìm thấy điều gì riêng biệt ở Việt Nam?


 In bài viết

